Tecnologia
Pix no Brasil: como visitantes pagam no ato como os locais
Navegue pelo cenário de pagamentos instantâneos do Brasil com o Pix, o sistema padrão que permite aos visitantes pagar como os locais.
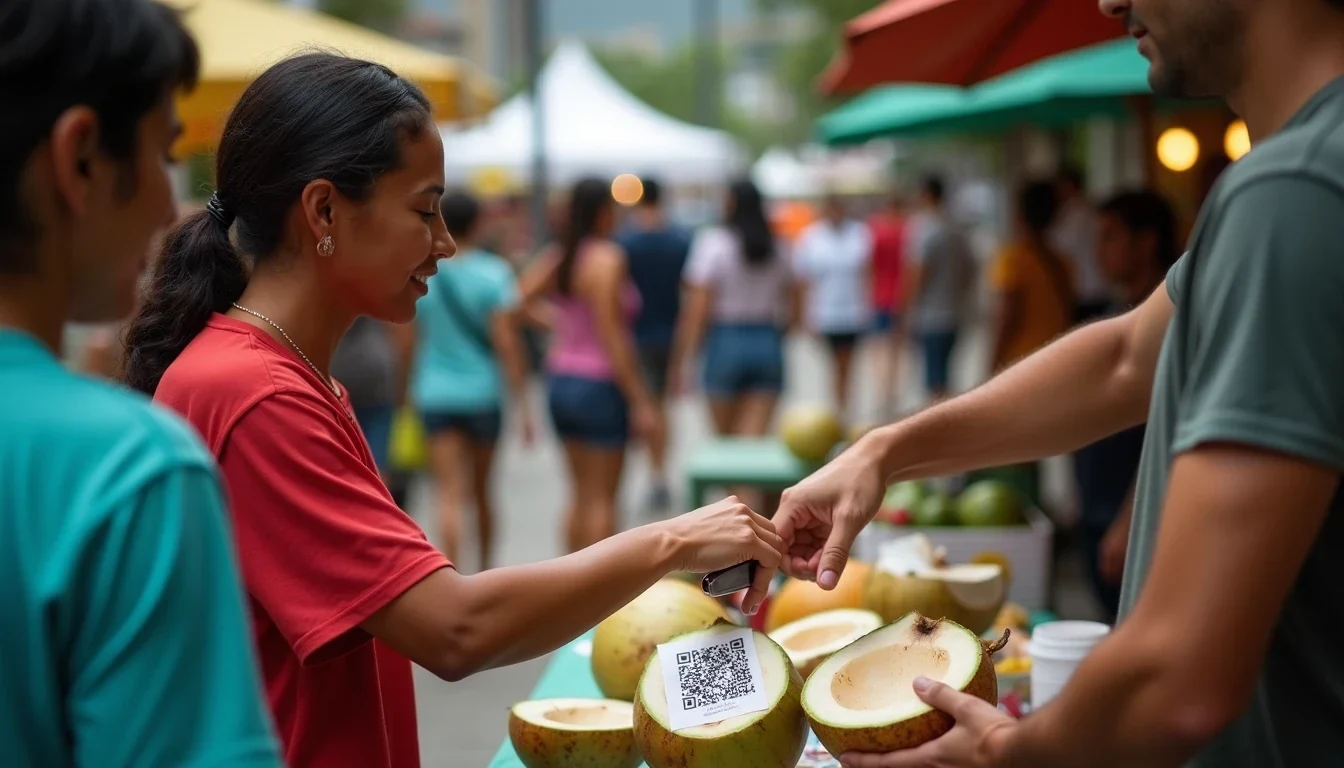
Você chega em Guarulhos, pega o ônibus para o metrô e, na primeira tarde em São Paulo, alguém já está apontando um QR code plastificado para você. Um coco na feira, uma caipirinha no quiosque de praia, a entrada para um show no Beco 203. “Pode ser Pix?” O vendedor pergunta como quem dá bom-dia. Você revira a carteira em busca de dinheiro ou, pior, passa um cartão que demora trinta segundos para ser aprovado enquanto a fila atrás se remexe e suspira. Pix é o meio de pagamento padrão no Brasil. O Banco Central registrou 318 milhões de transações em um único dia de setembro de 2026, batendo o recorde anterior de 313,3 milhões do dezembro anterior. Esse volume mostra um país que parou de esperar o banco abrir.
Como o Pix funciona na prática
O sistema é absurdamente simples. Cada usuário vincula uma ou mais chaves a uma conta bancária: normalmente o CPF, mas também e-mail, telefone ou uma sequência aleatória gerada pelo app. Para pagar, basta digitar a chave do vendedor, escanear o QR code ou colar uma string de “copia e cola” enviada pelo WhatsApp. O dinheiro sai em segundos, com liquidação pela infraestrutura do Banco Central, sem ficar retido em lotes noturnos. Não há taxa para pessoa física, valor mínimo nem horário de funcionamento.
Os QR codes dinâmicos carregam um valor exato para aquela transação, como os que você vê no caixa de restaurantes. Os estáticos pertencem a autônomos, ambulantes, o vendedor de pipoca do lado de fora do Parque Ibirapuera no domingo à tarde. O pessoal imprime em papelão e cola na mesa dobrável. A string de “copia e cola” resolve o momento constrangedor em que você compra uma passagem de ônibus pelo notebook e precisa finalizar no celular. Copia, muda de app, cola, confirma. Pronto antes da página recarregar.
O muro do CPF e como o turista passa por cima
Toda conta bancária no Brasil exige um CPF, aqueles onze dígitos que sustentam qualquer relação financeira por aqui. A maioria dos visitantes não tem um. Durante anos, isso significou andar com dinheiro vivo, pagar tarifas de caixa eletrônico ou torcer para o cartão passar na maquininha. As alternativas estão se multiplicando, embora nenhuma seja perfeita.
Alguns bancos brasileiros oferecem contas para não residentes com documentação reduzida, mas o processo ainda é demorado e o CPF costuma reaparecer em alguma etapa. A Wise resolveu parte do problema em agosto de 2026, com um serviço que permite a não residentes enviar dinheiro diretamente para uma chave Pix no Brasil sem conta local. Ainda é preciso ter alguém para receber do outro lado, um amigo ou anfitrião de Airbnb disposto a adiantar o dinheiro, mas a transferência em si é instantânea e sai pelo preço de uma operação doméstica.
O Pix Roaming da PagBrasil, ativo desde 2024, chega por outro caminho. Ele permite que carteiras digitais estrangeiras selecionadas escaneiem QR codes brasileiros diretamente. O primeiro parceiro foi uma carteira peruana, prova de que a integração funciona, embora a lista de apps compatíveis ainda seja curta e mude o suficiente para valer a pena conferir antes de viajar. O Banco Central mantém o registro oficial de parceiros, e o cenário muda mais rápido do que a maioria dos blogs de viagem atualiza.
O recurso mais direto ainda funciona: entregar dinheiro vivo a um local de confiança e deixar que ele faça o Pix por você. Funcionários de hostel, guias de turismo, o primo de um amigo. Não é elegante. É o Brasil.
Aproximação, se o celular deixar
Pix por Aproximação entrou no ar em 28 de fevereiro de 2025 e mudou o ritmo das compras do cotidiano. Pagamento por aproximação via NFC, o mesmo gesto do cartão sem contato, agora debita direto da conta vinculada ao Pix pelo Google Wallet ou Samsung Wallet. Sem abrir app, sem escanear código. O teto de R$ 500 por operação que limitava o uso no começo sumiu em 1º de outubro de 2026, então o sistema já dá conta das compras no mercado e de eletrônicos com o mesmo toque.
Quem usa iPhone continua na espera. A Apple ainda não fechou acordo com os bancos brasileiros sobre o acesso ao chip NFC do iPhone para transações Pix, e o CADE, o órgão regulador de concorrência, abriu uma investigação em 2026. O impasse é técnico e territorial, e nenhuma solução tinha sido anunciada publicamente até o fechamento desta edição. Se você usa um iPhone, vale conferir a situação atual antes de contar com a aproximação; o QR code continua sendo seu aliado.
Pix automático: praticidade com ressalvas
Pix Automático entrou em vigor em 16 de junho de 2025, pela Resolução 402 do Banco Central, e autoriza pagamentos recorrentes via Pix para assinaturas, mensalidades de academia, contas residenciais e aquela cobrança de streaming que você esqueceria de pagar. O comerciante solicita, você autoriza uma vez, e as transferências seguem até que você revogue a permissão.
A conveniência é real. O risco é a concentração. Um serviço de assinatura invadido com acesso automático à sua conta representa um modelo de ameaça diferente de doze cobranças separadas no cartão que você revisa todo mês. O Banco Central incluiu salvaguardas, mas quem segura o botão de desligar ainda é o usuário, e é bom saber onde ele fica no app do banco.
As regras de segurança que importam
Pix move dinheiro em tempo real, então erros e fraudes também se movem em tempo real. O Banco Central empilhou proteções que respondem aos abusos reais do sistema.
Limites reduzidos de transferência valem para Pix de pessoa para pessoa entre 20h e 6h, as horas em que a maioria das fraudes acontece e em que as vítimas demoram mais para perceber. O limite exato varia de banco para banco e do histórico do usuário, mas o princípio é consistente: seu dinheiro se move mais devagar quando você está estatisticamente mais vulnerável.
Todo grande app bancário agora traz um botão de contestação para transações que você não autorizou. A janela de tempo para agir é importante. A liquidação do Pix é definitiva em segundos, então a recuperação depende de velocidade e documentação, não de mecanismos de estorno. Tire prints de tudo. Denuncie na hora. O botão não é garantia; é o tiro de largada.
Hábitos práticos ajudam. Verifique o nome do recebedor antes de confirmar, principalmente com chaves que não exibem os dados completos de identificação. Desconfie de strings de “copia e cola” enviadas sem pedir, o equivalente Pix de um link de phishing. Divida compras grandes em várias etapas de verificação quando possível. O sistema é seguro o bastante para que 318 milhões de transações diárias aconteçam sem incidentes, mas essa escala inclui todo tipo de golpe e clique errado.
Conviver com isso
Pix é a camada de pagamento do cotidiano brasileiro, do vendedor de coco na Praia do Futuro ao locatário cobrando aluguel em Belo Horizonte. Para visitantes, a distância entre entender o Pix e de fato usá-lo está diminuindo, mas ainda exige planejamento, os apps certos e, às vezes, um cúmplice local. Para os brasileiros, as atualizações de 2025 e 2026, aproximação, débitos automáticos e limites mutáveis, mostram o sistema amadurecendo na infraestrutura que sempre deveria ser.
O vendedor ainda segura aquele QR code. Você vai ver por toda parte. Melhor estar preparado.